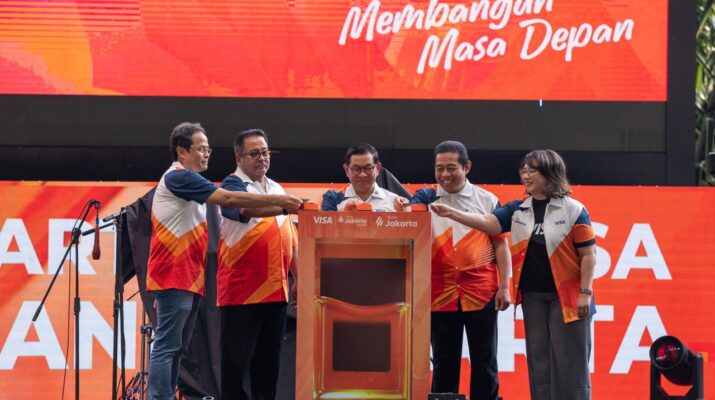
Jakarta, 11 Oktober 2026 – Modal dasar Bank Jakarta diusulkan meningkat menjadi Rp26 triliun sebagai bagian dari upaya memperkuat struktur permodalan dan mendukung pengembangan bisnis perbankan daerah. Usulan tersebut menjadi perhatian karena berkaitan dengan kapasitas bank dalam menjalankan kegiatan usaha serta memperluas pelayanan keuangan kepada masyarakat. Peningkatan modal dasar dinilai dapat memberikan ruang lebih besar bagi perusahaan untuk merencanakan kebutuhan permodalan pada masa mendatang. Meski demikian, perubahan modal dasar tidak secara otomatis berarti seluruh nilai tersebut langsung disetorkan sebagai tambahan modal. Pelaksanaan kebijakan tetap membutuhkan pembahasan dan persetujuan sesuai ketentuan yang berlaku.
Bank Jakarta memiliki peranan penting dalam mendukung aktivitas perekonomian daerah, khususnya melalui penyediaan layanan perbankan bagi masyarakat, pelaku usaha, dan pemerintah daerah. Sebagai bank pembangunan daerah, keberadaan institusi tersebut berkaitan dengan kebutuhan pembiayaan serta pengelolaan transaksi keuangan di wilayah Jakarta. Penguatan struktur permodalan menjadi salah satu aspek yang perlu diperhatikan untuk menjaga kemampuan bank menghadapi perkembangan industri jasa keuangan. Persaingan perbankan yang semakin ketat juga mendorong kebutuhan peningkatan kualitas layanan dan efisiensi operasional. Dengan dukungan permodalan yang memadai, Bank Jakarta diharapkan memiliki fleksibilitas lebih besar dalam menjalankan strategi pengembangan usaha.
Usulan peningkatan modal dasar menjadi Rp26 triliun perlu dipahami sebagai perubahan batas maksimum modal yang dapat diterbitkan perusahaan berdasarkan ketentuan anggaran dasarnya. Nilai tersebut berbeda dengan modal ditempatkan maupun modal disetor yang mencerminkan komitmen dan realisasi penyertaan modal pemegang saham. Karena itu, penetapan modal dasar yang lebih besar tidak serta-merta menambah dana tunai dalam operasional bank. Penambahan modal secara nyata tetap memerlukan mekanisme tersendiri sesuai kebutuhan perusahaan dan keputusan pemegang saham. Perbedaan tersebut penting diperhatikan dalam menilai dampak kebijakan terhadap kondisi keuangan Bank Jakarta.
Dari sisi bisnis, penguatan kapasitas permodalan dapat mendukung rencana ekspansi pembiayaan pada berbagai sektor ekonomi. Bank daerah memiliki peluang memperluas layanan kredit produktif, termasuk bagi pelaku usaha mikro, kecil, dan menengah yang membutuhkan akses pembiayaan. Pengembangan produk perbankan juga dapat diarahkan untuk menjawab kebutuhan masyarakat yang semakin beragam. Namun, ekspansi kredit harus tetap mempertimbangkan kualitas aset, kemampuan pengelolaan risiko, dan kondisi perekonomian. Pertumbuhan usaha yang berkelanjutan membutuhkan keseimbangan antara peningkatan penyaluran pembiayaan dan penerapan prinsip kehati-hatian.
Transformasi digital menjadi aspek lain yang dapat diperhatikan dalam pengembangan Bank Jakarta. Perubahan kebiasaan masyarakat dalam menggunakan layanan keuangan mendorong industri perbankan meningkatkan kemampuan teknologi dan keamanan sistem transaksi. Pengembangan aplikasi perbankan, layanan pembayaran digital, serta integrasi dengan berbagai kebutuhan transaksi menjadi bagian penting dalam persaingan industri. Investasi teknologi membutuhkan perencanaan keuangan yang matang agar dapat memberikan manfaat bagi nasabah sekaligus meningkatkan efisiensi perusahaan. Dukungan struktur permodalan yang kuat dapat memberikan fleksibilitas dalam merencanakan pengembangan layanan digital tersebut.
Usulan perubahan modal dasar juga berkaitan dengan tata kelola perusahaan dan tanggung jawab pengelolaan kekayaan daerah. Setiap keputusan yang menyangkut struktur permodalan bank perlu mempertimbangkan kepentingan pemegang saham, keberlanjutan usaha, serta manfaat ekonomi bagi masyarakat. Apabila terdapat rencana penyertaan modal dari pemerintah daerah, pembahasannya perlu mengikuti mekanisme penganggaran dan ketentuan hukum yang berlaku. Transparansi mengenai tujuan, kebutuhan, dan tahapan penambahan modal menjadi penting untuk memastikan kebijakan dapat dipertanggungjawabkan. Pengawasan yang memadai diperlukan agar penguatan permodalan berjalan sejalan dengan peningkatan kinerja perusahaan.
Dalam industri perbankan, kemampuan menjaga kecukupan modal menjadi salah satu faktor penting untuk menghadapi risiko usaha. Bank harus mempertimbangkan potensi risiko kredit, perubahan kondisi pasar, serta kebutuhan likuiditas dalam menjalankan kegiatan operasional. Pengelolaan modal yang baik membantu perusahaan mempertahankan ketahanan keuangan ketika menghadapi tekanan ekonomi. Selain itu, peningkatan kualitas manajemen risiko dan pengawasan internal perlu berjalan bersamaan dengan rencana pertumbuhan bisnis. Dengan demikian, penguatan struktur permodalan tidak hanya berkaitan dengan besarnya nilai modal, tetapi juga efektivitas pengelolaannya.
Usulan kenaikan modal dasar Bank Jakarta menjadi Rp26 triliun menjadi bagian dari pembahasan mengenai arah pengembangan bank daerah dalam menghadapi kebutuhan industri keuangan yang terus berubah. Kebijakan tersebut berpotensi memberikan ruang lebih luas bagi perusahaan untuk menyusun strategi permodalan dan ekspansi usaha pada masa mendatang. Namun, realisasinya tetap bergantung pada proses persetujuan serta keputusan lebih lanjut mengenai kebutuhan modal yang akan ditempatkan dan disetorkan. Penguatan tata kelola, peningkatan layanan, dan pengendalian risiko menjadi faktor penting agar perubahan struktur permodalan memberikan manfaat nyata. Melalui pengelolaan yang terukur, Bank Jakarta diharapkan mampu memperkuat perannya dalam mendukung pertumbuhan ekonomi dan pelayanan keuangan masyarakat ibu kota.